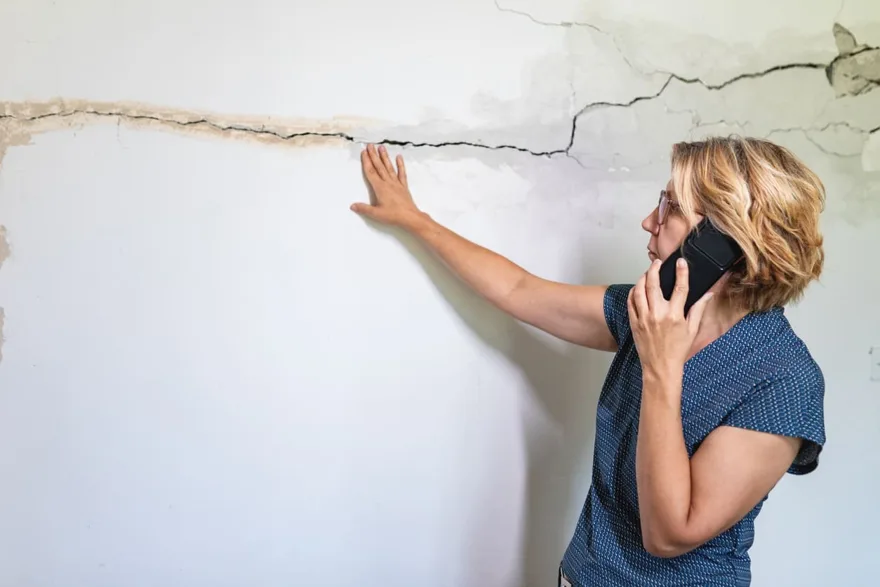

Inondation, sécheresse, tempêtes, mouvements de terrain, glissement de terrain, grêle ou autre phénomène naturel d’intensité exceptionnelle peuvent provoquer des dommages matériels importants sur une maison, un terrain, des biens ou des bâtiments.
En tant qu’assuré, vous vous retrouvez confronté à un régime d’ assurance spécifique, à des démarches encadrées par la loi, des délais parfois longs et des conditions de prise en charge difficiles à comprendre.
Chez Altaïs Expertises, nous vous proposons de clarifier la situation, de mieux comprendre les conditions prévues par votre contrat d’assurance et de sécuriser l’analyse technique et financière de votre dossier pour une indemnisation juste et fiable.
Faites-vous accompagner par un expert d’assuré.
L’ assurance catastrophe naturelle repose sur un dispositif national particulier qui est fondé sur la reconnaissance de l’état de catastrophe naturelle par arrêté ministériel publié au Journal Officiel.
Entre la survenance du sinistre, la publication de l’arrêté, la déclaration, l’évaluation des dégâts, la franchise légale ou encore les règles d’ indemnisation , vous pouvez rapidement vous sentir démunis.
Il s’agit d’un évènement naturel (tempête, épisode de grêle, sécheresse, glissement de terrain,…) d’une intensité anormale dont les effets ne peuvent être évités par des mesures habituelles de protection.
Le régime Cat Nat est encadré par le Code des Assurances qui définit les conditions dans lesquelles la garantie catastrophe naturelle peut être mobilisée. Ce régime s’applique aux dommages matériels directs causés aux biens assurés dès lors que l’état de catastrophe naturelle est officiellement reconnu.
Les communes concernées déposent une demande auprès des services de l’État en charge de prendre un arrêté.
Le cas échéant, la date de publication au Journal Officiel est le point départ qui :
- conditionne l’ouverture de la garantie
- déclenche des délais légaux, notamment celui de 30 jours pour déclarer le sinistre à votre assureur
- permet d’activer la garantie catastrophe naturelle prévue au contrat
Le système d’assurance catastrophe naturelle repose sur une logique de solidarité nationale qui implique un fonds public, une franchise légale obligatoire et des règles identiques sur l’ensemble du territoire en France.
- Une franchise fixée par la loi et non négociable
- Des délais stricts de déclaration et d’indemnisation
- Une articulation entre le contrat d’assurance , l’arrêté et le régime national
- des règles parfois différentes selon la nature du phénomène (inondation, sécheresse, tempête, grêle, glissement de terrain, etc)
Les dommages liés à une catastrophe naturelle ne se manifestent pas toujours de manière immédiate. Certains dégâts matériels sont visibles dès la survenue de l’événement (effondrements, fissures, dégradations…), tandis que d’autres peuvent apparaître au-delà de la phase d’urgence.
- Lors de phénomènes de sécheresse et de réhydratation des sols
- Après une inondation, lorsque l’humidité résiduelle affecte les structures
- Lorsque le terrain continue d’évoluer dans les semaines et les mois suivant l’événement climatique
Dans le cadre du régime d’assurance catastrophe naturelle, il faut prouver le lien direct entre l’événement reconnu par arrêté et les dommages subis .
Cette analyse nécessite une approche technique experte qui tient compte des circonstances, de la chronologie et de la nature des désordres .
Dans de nombreux cas, l’évaluation initiale intervient dans un contexte d’urgence alors que tous les dommages ne sont pas encore stabilisés, que certaines conséquences ne sont pas encore identifiables et que des réparations ne peuvent pas être engagées immédiatement. Le risque est alors que l’évaluation faite par l’ expert de votre assurance ne reflète pas l’ampleur réelle des conséquences à moyen ou long terme.
Après un sinistre relevant d’ une catastrophe naturelle , l’enjeu est de définir des solutions techniques adaptées à la nature du phénomène reconnu, à l’ampleur des dégâts et aux caractéristiques du bien concerné.
Les décisions techniques doivent prendre en compte la sécurité des occupants et la durabilité des réparations tout en tenant compte de l’évolution possible des désordres dans le temps.
L’ analyse technique menée par Altaïs Expertises permet de conseiller et d’orienter vers des solutions pertinentes qui restaurent et sécurisent l’habitat tout en limitant les risques à venir.
Notre rôle d’ expert d’assuré est de compléter l’analyse de votre compagnie d’assurance et d’apporter un regard objectif et indépendant sur le sinistre . Nous intervenons exclusivement pour le compte de l’assuré.
Le régime national des catastrophes naturelles repose sur des règles précises et parfois difficiles à appréhender.
Avec Altaïs Expertises à vos côtés, vous y voyez plus clair quant aux décisions prises et à leurs conséquences sur vos biens et le montant de votre indemnisation.
Nous vous accompagnons pour :
- Interpréter les articles du Code des Assurances applicables
- Analyser les conditions prévues à votre contrat d’assurance
- Proposer des solutions techniques adaptées
- Optimiser les conditions d’indemnisation de vos dommages
- Soutenir une éventuelle procédure judiciaire via notre avocat spécialisé partenaire, Thirel Solutions.
Notre expert d’assuré structure les relations avec votre assureur en avançant des arguments techniques étayés, avec une lecture cohérente des dommages et de leur origine ainsi qu’une approche constructive visant à sécuriser votre indemnisation.
Notre intervention a pour objectif de structurer votre dossier, de clarifier les enjeux et de vous accompagner dans une prise en charge cohérente de votre sinistre, tant financière que technique.
- étudier la nature de la catastrophe naturelle reconnue
- analyser la chronologie de l’événement et sa date
- examiner les documents disponibles (contrat, arrêté, déclaration)
- observer les dommages sur l’habitation, le terrain ou les locaux
- identifier les dommages matériels directs
- analyser leur lien avec le phénomène naturel reconnu
- prendre en compte les conséquences évolutives
- chiffrer le montant indemnisable, en cohérence avec la réalité du bien
Cette étape permet d’éviter une sous-estimation des pertes et de sécuriser les solutions de réparation proposées.
- une présence lors des expertises
- un dialogue technique avec les parties prenantes
- un accompagnement jusqu’à la proposition d’indemnisation et la mise en œuvre des réparations ou du relogement si nécessaire
Une indemnisation que vous jugez incomplète, des délais qui n’en finissent pas, des dommages non retenus par l’expert mandaté par l’assureur… Pour toutes ces raisons, et bien d’autres encore, vous pouvez vous faire accompagner par un expert d’assuré chez Altaïs Expertises.
Vous bénéficiez d’un expert indépendant et professionnel qui oriente son action exclusivement vers vos intérêts.
L’ assurance catastrophe naturelle ne couvre pas tous les dommages liés à un événement naturel, mais uniquement ceux qui répondent à un cadre précis défini par la loi.
Elle s’applique lorsque trois conditions sont réunies :
- un phénomène naturel d’intensité anormale (inondation, sécheresse, mouvements de terrain, etc.)
- une reconnaissance officielle de l’état de catastrophe naturelle par arrêté interministériel
- des dommages matériels directs affectant des biens assurés au contrat.
La garantie concerne principalement les bâtiments et les biens matériels couverts par le contrat d’assurance habitation. En revanche, certains préjudices indirects ou pertes immatérielles ne relèvent pas toujours de ce régime spécifique.
L’absence de reconnaissance peut être déstabilisante, mais elle ne signifie pas nécessairement l’absence de prise en charge.